06 Ott AGGIORNATO IL MODELLO PER LA CESSIONE DEL CREDITO D’IMPOSTA LOCAZIONI
Con l’articolo 4, D.L. 73/2021 è stato prorogato il credito d’imposta per locazioni.
Rinviando per i dettagli allo speciale “Sostegni-bis”, si ricorda che tale provvedimento ha assegnato un credito d’imposta pari al 60% dei canoni di locazioni pagati (ovvero al 30% per i canoni di affitto di azienda o contratti di servizi complessi per la fruizione di spazi) in relazione alle seguenti mensilità:
- da gennaio a maggio 2021 a favore dei soggetti esercenti attività d’impresa, arte o professione, con ricavi o compensi non superiori a 15 milioni di euro nel 2019; il medesimo credito spetta anche agli enti non commerciali, compresi gli enti del Terzo settore e gli enti religiosi civilmente riconosciuti. Per i soggetti esercenti attività di commercio al dettaglio con ricavi superiori ai 15 milioni di euro il credito d’imposta spetta nelle misure ridotte, rispettivamente, del 40% e del 20%. Il credito d’imposta spetta a condizione che l’ammontare medio mensile del fatturato e dei corrispettivi del periodo compreso tra il 1° aprile 2020 e il 31 marzo 2021 sia inferiore almeno del 30% rispetto all’ammontare medio mensile del fatturato e dei corrispettivi del periodo compreso tra il 1° aprile 2019 e il 31 marzo 2020. Il credito d’imposta spetta, anche in assenza del calo di fatturato, ai soggetti che hanno iniziato l’attività a partire dal 1° gennaio 2019;
- da maggio a luglio 2021 (tale beneficio era infatti già riconosciuto fino ad aprile da un precedente provvedimento) per le imprese che operano nel settore turistico ricettivo, agenzie di viaggio e tour operator, a condizione che il fatturato di ciascuno di tali mesi sia inferiore del 50% rispetto al fatturato registrato nel corrispondente mese del 2019.
La comunicazione della cessione del credito di imposta locazioni
I soggetti che hanno diritto a tale credito d’imposta hanno la facoltà di cederlo, ad esempio al locatore in parziale pagamento del canone stesso: a tal fine devono comunicare (in via telematica) all’Agenzia delle entrate l’opzione per la cessione del credito a soggetti terzi in base a quanto previsto dal provvedimento del Direttore dell’Agenzia delle entrate del 1° luglio 2020, successivamente più volte aggiornato.
Per alcuni mesi la procedura per cedere il credito maturato nell’anno 2021 in applicazione del Decreto Sostegni-bis non è risultata disponibile, impedendo quindi ai contribuenti di esercitare tale diritto. Soltanto con il recente provvedimento prot. n. 2021/228685 del 7 settembre 2021 il modello è stato aggiornato per permettere anche la cessione dei crediti spettanti in dipendenza del Decreto Sostegni-bis.
Il nuovo modello di comunicazione è utilizzabile a decorrere dallo scorso 9 settembre 2021.
Tale cessione, ai fini fiscali, si ritiene perfezionata con la formale accettazione telematica da parte del cessionario del credito.
I soggetti che scelgono di cedere il credito devono comunicare l’avvenuta cessione inviando l’apposito modello dal entro il 31 dicembre 2021, esclusivamente attraverso il servizio web messo a disposizione all’interno dell’area riservata dell’Agenzia delle entrate.
La cessione del credito relativo ai contratti registrati in caso d’uso
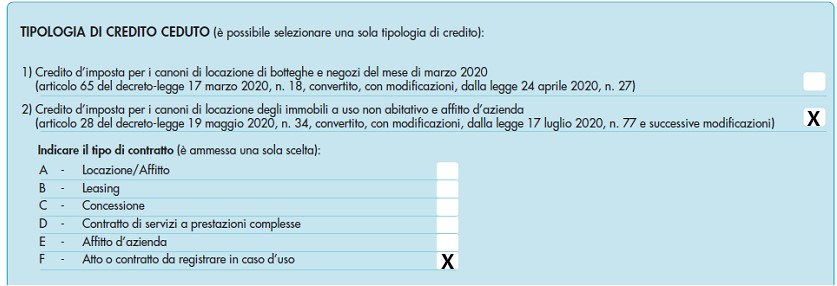
Si segnala, da ultimo, che il modello è stato aggiornato anche per tener conto dei casi in cui il contratto che ha dato origine al credito d’imposta non è soggetto a registrazione; si tratta dei contratti soggetti a registrazione in caso d’uso quali i contratti di servizi complessi per l’utilizzazione degli spazi (si pensi, ad esempio, ai contratti di coworking).
Al ricorrere di queste fattispecie nel quadro “Tipologia di credito ceduto”, punto n. 2, all’elenco delle tipologie dei contratti può essere selezionata la seguente voce: “F – Atto o contratto da registrare in caso d’uso”. Utilizzando tale voce sarà possibile inviare il modello senza l’indicazione degli estremi di registrazione del contratto stesso.
|
Esempio |
|
|
Mario Rossi ha pagato per i mesi da gennaio a maggio 2021 euro 1.000 mensili relativi a un contratto di coworking; rispettando i requisiti dimensionali e di riduzione del fatturato egli ha diritto al credito d’imposta del 30%. Egli decide di cedere questo credito. |
|